Domain ihre-eigenheim-finanzierung.de kaufen?
Wir ziehen mit dem Projekt
ihre-eigenheim-finanzierung.de um.
Sind Sie am Kauf der Domain
ihre-eigenheim-finanzierung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ihre-eigenheim-finanzierung.de kaufen?
Wann darf Bank Baufinanzierung kündigen?
Die Bank darf eine Baufinanzierung in der Regel nur kündigen, wenn der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt, beispielsweise durch Zahlungsverzug. Auch bei schwerwiegenden Verstößen gegen die Vertragsbedingungen oder bei einer drohenden Zahlungsunfähigkeit kann die Bank eine Kündigung aussprechen. Es ist wichtig, dass die Bank die Kündigung schriftlich und unter Einhaltung einer angemessenen Frist erklärt. In einigen Fällen kann es auch möglich sein, dass die Bank das Recht zur außerordentlichen Kündigung im Vertrag festgelegt hat. In jedem Fall sollte man bei einer Kündigung der Baufinanzierung rechtlichen Rat einholen, um die eigenen Rechte und Möglichkeiten zu prüfen. **
Was braucht die Bank für einen Immobilienkredit?
Was braucht die Bank für einen Immobilienkredit? Die Bank benötigt in der Regel Informationen über die Immobilie, wie z.B. den Wert, den Zustand und die Lage. Außerdem werden Einkommensnachweise und eine Schufa-Auskunft des Kreditnehmers benötigt, um die Bonität zu prüfen. Auch eine Eigenkapitalquote und eine genaue Beschreibung des Verwendungszwecks des Kredits sind wichtige Faktoren für die Bank. Zudem werden oft auch Unterlagen wie der Kaufvertrag oder der Grundbuchauszug benötigt, um den Kreditantrag zu bearbeiten. **


Ähnliche Suchbegriffe für Reserve Bank
Top-Angebote
Produkte zum Begriff Reserve Bank:
-
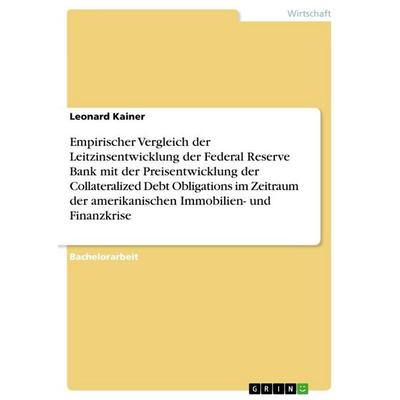
Empirischer Vergleich der Leitzinsentwicklung der Federal Reserve Bank mit der Preisentwicklung der Collateralized Debt Obligations im Zeitraum derEmpirischer Vergleich Der Leitzinsentwicklung Der Federal Reserve Bank Mit Der Preisentwicklung Der Collateralized Debt Obligations Im Zeitraum Der Amerikanischen Immobilien- Und Finanzkrise, Taschenbuch Von Leonard Kainer, Grin, 978-3-668-40885-2,...27,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prinz Harry: ReserveReserve , Deutsche Ausgabe von 'Spare' - Der SPIEGEL-Bestseller Nr. 1! , Radaufhängung, Federung & Lenkung > Motorrad- & Rollerteile & -zubehör , Erscheinungsjahr: 20230110, Produktform: Leinen, Autoren: Prinz Harry, Übersetzung: Kleiner, Stephan~Martl, Katharina~Sabinski, Johannes~Wagner-Wolff, Anke~Weber, Alexander, Seitenzahl/Blattzahl: 512, Keyword: 2023; bestseller; bestsellerliste; biografie; biographien; britisches königshaus; buch; bücher; harry und meghan; invictus games; könig charles; neuerscheinung; palace papers; prince harry duke of sussex; prinz charles; prinz harry; prinz und rebell; prinz william; prinzessin diana; queen elisabeth; queen elizabeth; rebell; spare; spiegel bestseller; spiegel bestsellerliste aktuell; spiegel-bestseller; spiegelbestseller, Fachschema: Großbritannien / Geschichte, Politik, Gesellschaft, Recht~Zwanzigstes Jahrhundert, Fachkategorie: Memoiren, Berichte/Erinnerungen, Region: Vereinigtes Königreich, Großbritannien, Sprache: Deutsch, Zeitraum: 20. Jahrhundert (1900 bis 1999 n. Chr.)~21. Jahrhundert (2000 bis 2100 n. Chr.), Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Biografien: Wirtschaft und Industrie, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Penguin Verlag, Verlag: Penguin Verlag, Verlag: Penguin, Länge: 231, Breite: 162, Höhe: 45, Gewicht: 830, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 281363026,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Rolle der 'Reserve Bank of India' in der wirtschaftlichen Entwicklung Indiens, Taschenbuch von Durgesh Kumar Nigam, Verlag Unser Wissen,Die Rolle Der 'reserve Bank Of India' In Der Wirtschaftlichen Entwicklung Indiens, Taschenbuch Von Durgesh Kumar Nigam, Verlag Unser Wissen, 978-620-6-34409-4, Seitenanzahl: 10849,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was benötigt die Bank für einen Immobilienkredit?
Was benötigt die Bank für einen Immobilienkredit? Die Bank benötigt in der Regel Informationen über die finanzielle Situation des Kreditnehmers, wie Einkommen, Ausgaben und bestehende Schulden. Außerdem wird eine Schätzung des Immobilienwerts benötigt, um den Kreditbetrag festzulegen. Es werden auch Unterlagen wie Gehaltsabrechnungen, Kontoauszüge und eine Selbstauskunft des Kreditnehmers benötigt. Zudem wird oft eine Schufa-Auskunft eingeholt, um die Kreditwürdigkeit des Antragstellers zu prüfen. **
-
Wann kann die Bank einen Immobilienkredit kündigen?
Die Bank kann einen Immobilienkredit in der Regel kündigen, wenn der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt, zum Beispiel bei Zahlungsrückständen. Auch bei Verstößen gegen die vertraglichen Bedingungen, wie zum Beispiel dem Verkauf der Immobilie ohne Zustimmung der Bank, kann eine Kündigung erfolgen. Zudem kann die Bank den Kredit kündigen, wenn sich die finanzielle Situation des Kreditnehmers deutlich verschlechtert und die Rückzahlung des Kredits gefährdet ist. Es ist wichtig, die genauen Kündigungsbedingungen im Kreditvertrag zu überprüfen, um über die möglichen Gründe für eine Kündigung informiert zu sein. **
-
Welche Bank Saturn Finanzierung?
Welche Bank bietet die Finanzierung für Saturn an? Gibt es spezielle Konditionen oder Angebote für die Finanzierung von Elektronikprodukten bei Saturn? Ist die Finanzierung bei Saturn nur online oder auch vor Ort in den Filialen möglich? Gibt es eine Mindestsumme, die für die Finanzierung bei Saturn erforderlich ist? Gibt es zusätzliche Gebühren oder Zinsen, die bei der Finanzierung von Saturn-Produkten anfallen? **
-
Was braucht die Bank beim Hauskauf?
Was braucht die Bank beim Hauskauf? Die Bank benötigt in der Regel Informationen über das Einkommen und die finanzielle Situation des Käufers, um die Kreditwürdigkeit zu prüfen. Zudem wird eine Schätzung des Immobilienwerts und eine Bewertung des Zustands des Hauses benötigt. Auch die Höhe des Eigenkapitals, das der Käufer einbringen kann, spielt eine wichtige Rolle bei der Kreditvergabe. Darüber hinaus werden oft auch Unterlagen wie der Kaufvertrag, Grundbuchauszüge und Baupläne benötigt, um den Hauskauf abzuwickeln. **
Wann überweist die Bank beim Hauskauf?
Die Bank überweist das Darlehen in der Regel direkt an den Verkäufer oder an den Notar, sobald alle Verträge unterzeichnet und alle erforderlichen Unterlagen eingereicht wurden. Dies geschieht meistens am Tag der Beurkundung des Kaufvertrags. Es kann jedoch auch vorkommen, dass die Bank das Geld erst nach Prüfung aller Dokumente und Sicherheiten überweist, was zu Verzögerungen führen kann. Es ist wichtig, dass alle Parteien frühzeitig alle erforderlichen Unterlagen einreichen, um einen reibungslosen Ablauf zu gewährleisten. Es empfiehlt sich, vorab mit der Bank und dem Notar zu klären, wann genau die Überweisung erfolgen wird, um eventuelle Missverständnisse zu vermeiden. **
Wann zahlt die Bank beim Hauskauf?
Die Bank zahlt beim Hauskauf in der Regel den größten Teil des Kaufpreises, indem sie dem Käufer ein Darlehen gewährt. Dieses Darlehen muss dann in der Regel über einen längeren Zeitraum zurückgezahlt werden. Die Bank prüft vor der Kreditvergabe die Bonität des Käufers und verlangt oft eine Eigenkapitalquote, um das Risiko zu minimieren. Erst nach Abschluss des Kaufvertrags und Erfüllung aller Bedingungen seitens des Käufers zahlt die Bank das Darlehen aus. **
Top-Angebote
Produkte zum Begriff Reserve Bank:
-
Europäische Zentralbank und Federal Reserve Bank im Vergleich. Die Wirtschaftsprobleme im europäischen Raum und mögliche Lösungsansätze, TaschenbuchEuropäische Zentralbank Und Federal Reserve Bank Im Vergleich. Die Wirtschaftsprobleme Im Europäischen Raum Und Mögliche Lösungsansätze, Taschenbuch Von Daniel Kneipp, Grin, 978-3-346-25541-9, Seitenanzahl: 3618,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Empirischer Vergleich der Leitzinsentwicklung der Federal Reserve Bank mit der Preisentwicklung der Collateralized Debt Obligations im Zeitraum derEmpirischer Vergleich Der Leitzinsentwicklung Der Federal Reserve Bank Mit Der Preisentwicklung Der Collateralized Debt Obligations Im Zeitraum Der Amerikanischen Immobilien- Und Finanzkrise, Taschenbuch Von Leonard Kainer, Grin, 978-3-668-40885-2,...27,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prinz Harry: ReserveReserve , Deutsche Ausgabe von 'Spare' - Der SPIEGEL-Bestseller Nr. 1! , Radaufhängung, Federung & Lenkung > Motorrad- & Rollerteile & -zubehör , Erscheinungsjahr: 20230110, Produktform: Leinen, Autoren: Prinz Harry, Übersetzung: Kleiner, Stephan~Martl, Katharina~Sabinski, Johannes~Wagner-Wolff, Anke~Weber, Alexander, Seitenzahl/Blattzahl: 512, Keyword: 2023; bestseller; bestsellerliste; biografie; biographien; britisches königshaus; buch; bücher; harry und meghan; invictus games; könig charles; neuerscheinung; palace papers; prince harry duke of sussex; prinz charles; prinz harry; prinz und rebell; prinz william; prinzessin diana; queen elisabeth; queen elizabeth; rebell; spare; spiegel bestseller; spiegel bestsellerliste aktuell; spiegel-bestseller; spiegelbestseller, Fachschema: Großbritannien / Geschichte, Politik, Gesellschaft, Recht~Zwanzigstes Jahrhundert, Fachkategorie: Memoiren, Berichte/Erinnerungen, Region: Vereinigtes Königreich, Großbritannien, Sprache: Deutsch, Zeitraum: 20. Jahrhundert (1900 bis 1999 n. Chr.)~21. Jahrhundert (2000 bis 2100 n. Chr.), Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Biografien: Wirtschaft und Industrie, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Penguin Verlag, Verlag: Penguin Verlag, Verlag: Penguin, Länge: 231, Breite: 162, Höhe: 45, Gewicht: 830, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 281363026,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann darf Bank Baufinanzierung kündigen?
Die Bank darf eine Baufinanzierung in der Regel nur kündigen, wenn der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt, beispielsweise durch Zahlungsverzug. Auch bei schwerwiegenden Verstößen gegen die Vertragsbedingungen oder bei einer drohenden Zahlungsunfähigkeit kann die Bank eine Kündigung aussprechen. Es ist wichtig, dass die Bank die Kündigung schriftlich und unter Einhaltung einer angemessenen Frist erklärt. In einigen Fällen kann es auch möglich sein, dass die Bank das Recht zur außerordentlichen Kündigung im Vertrag festgelegt hat. In jedem Fall sollte man bei einer Kündigung der Baufinanzierung rechtlichen Rat einholen, um die eigenen Rechte und Möglichkeiten zu prüfen. **
-
Was braucht die Bank für einen Immobilienkredit?
Was braucht die Bank für einen Immobilienkredit? Die Bank benötigt in der Regel Informationen über die Immobilie, wie z.B. den Wert, den Zustand und die Lage. Außerdem werden Einkommensnachweise und eine Schufa-Auskunft des Kreditnehmers benötigt, um die Bonität zu prüfen. Auch eine Eigenkapitalquote und eine genaue Beschreibung des Verwendungszwecks des Kredits sind wichtige Faktoren für die Bank. Zudem werden oft auch Unterlagen wie der Kaufvertrag oder der Grundbuchauszug benötigt, um den Kreditantrag zu bearbeiten. **
-
Was benötigt die Bank für einen Immobilienkredit?
Was benötigt die Bank für einen Immobilienkredit? Die Bank benötigt in der Regel Informationen über die finanzielle Situation des Kreditnehmers, wie Einkommen, Ausgaben und bestehende Schulden. Außerdem wird eine Schätzung des Immobilienwerts benötigt, um den Kreditbetrag festzulegen. Es werden auch Unterlagen wie Gehaltsabrechnungen, Kontoauszüge und eine Selbstauskunft des Kreditnehmers benötigt. Zudem wird oft eine Schufa-Auskunft eingeholt, um die Kreditwürdigkeit des Antragstellers zu prüfen. **
-
Wann kann die Bank einen Immobilienkredit kündigen?
Die Bank kann einen Immobilienkredit in der Regel kündigen, wenn der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt, zum Beispiel bei Zahlungsrückständen. Auch bei Verstößen gegen die vertraglichen Bedingungen, wie zum Beispiel dem Verkauf der Immobilie ohne Zustimmung der Bank, kann eine Kündigung erfolgen. Zudem kann die Bank den Kredit kündigen, wenn sich die finanzielle Situation des Kreditnehmers deutlich verschlechtert und die Rückzahlung des Kredits gefährdet ist. Es ist wichtig, die genauen Kündigungsbedingungen im Kreditvertrag zu überprüfen, um über die möglichen Gründe für eine Kündigung informiert zu sein. **
Ähnliche Suchbegriffe für Reserve Bank
-
Die Rolle der 'Reserve Bank of India' in der wirtschaftlichen Entwicklung Indiens, Taschenbuch von Durgesh Kumar Nigam, Verlag Unser Wissen,Die Rolle Der 'reserve Bank Of India' In Der Wirtschaftlichen Entwicklung Indiens, Taschenbuch Von Durgesh Kumar Nigam, Verlag Unser Wissen, 978-620-6-34409-4, Seitenanzahl: 10849,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
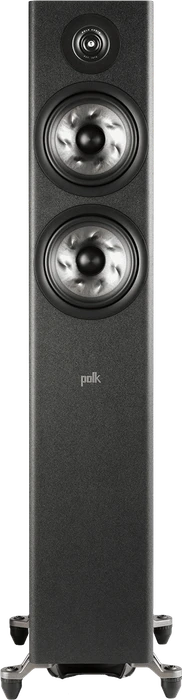
Polk Reserve R600 schwarzLautsprecher-Set - passiv, 2.0 mit einer Leistung von 200W, Frequenzbereich von 38 bis 38000 Hz, 2-Wege, Impedanz 4 Ohm, Lautsprecheranschlüsse Möchten Sie die Atmosphäre Ihres Lieblingskinos in Ihr Zuhause bringen? Sie werden die POLK AUDIO 2.0-Kanal-Lautsprecher lieben. Die Lautsprecher sind rein passiv und benötigen zum Betrieb einen Verst1279,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
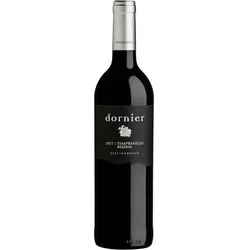
Dornier Tempranillo Reserve 2021Die Dornier Tempranillo Reserve 2021 stammt aus einer exklusiven Kleinproduktion von gerade einmal dreizehn Fässern. Sie zeigt eindrucksvoll die charakteristische Ausdruckskraft der spanischen Edelrebsorte im einzigartigen Klima von Stellenbosch. Die Trauben wurden streng selektioniert und separat vinifiziert, um die sortentypische Struktur und Aromatik präzise abzubilden. Wenn Sie diesen exklusiven südafrikanischen Premium-Rotwein online kaufen, erwartet Sie eine absolute Small-Batch-Rarität für anspruchsvolle Sammler. Streng limitierter Tempranillo aus Stellenbosch: Exklusive Reserve aus nur 13 Fässern nach 38 Monaten Barriquereife In der Nase präsentieren sich bei diesem edlen Rotwein aus Südafrika tiefgründige, würzige Noten von Melasse, Die Dornier Tempranillo Reserve 2021 stammt aus einer exklusiven Kleinproduktion von gerade einmal dreizehn Fässern. Sie zeigt eindrucksvoll die charakteristische Ausdruckskraft der spanischen Edelrebsorte im einzigartigen Klima von Stellenbosch. Die Trauben wurden streng selektioniert und separat vinifiziert, um die sortentypische Struktur und Aromatik präzise abzubilden. Wenn Sie diesen exklusiven südafrikanischen Premium-Rotwein online kaufen, erwartet Sie eine absolute Small-Batch-Rarität für anspruchsvolle Sammler. Streng limitierter Tempranillo aus Stellenbosch: Exklusive Reserve aus nur 13 Fässern nach 38 Monaten Barriquereife In der Nase präsentieren sich bei diesem edlen Rotwein aus Südafrika tiefgründige, würzige Noten von Melasse, edlem Leder und feinen Gewürzanklängen. Am Gaumen erleben Sie den Tempranillo vollmundig und perfekt strukturiert mit cremigen Tanninen, einer sanften Textur und einem langanhaltenden Finale. Die außergewöhnlich lange Reifezeit im Holz verleiht diesem trockenen Spitzenwein seine faszinierende Tiefe und Komplexität. Das renommierte Weingut Dornier steht am Stellenbosch Mountain für kompromisslose Terroir-Präzision und handwerkliche Perfektion. Nach der alkoholischen Gärung folgte der biologische Säureabbau in französischen Eichenfässern, davon zur Hälfte in neuem Holz. Insgesamt reifte der Wein stolze 38 Monate im Barrique, bevor er auf die Flasche gezogen wurde. Dieser kraftvolle Reserve-Rotwein eignet sich hervorragend als Begleiter zu cremigem Risotto, feinen Pasteten, klassischen Schmorgerichten, Wild sowie zu langsam gegartem, zartem Fleisch (Slow Cooking). Technische Daten & Produktdetails Rebsorte: 100% Tempranillo Weinstil: Trocken, hochkomplex, vollmundig, intensiv würzig und extrem lagerfähig Herkunft/Region: Stellenbosch Mountain, Stellenbosch, Südafrika (WO) Weingut: Dornier Wines Limitierung: Streng limitierte Kleinstauflage (Small Batch von nur 13 Fässern) Ausbau: Biologischer Säureabbau (Malolaktik) und spektakuläre 38 Monate Reifezeit in französischen Barriques (50 % neue Eiche) Aromen: Melasse, edles Leder, dunkle Beeren, feine Backgewürze, noble Holzwürze Serviertemperatur: 16?18 °C Optimale Trinkreife: Jetzt bis mindestens 2036+ (monumentales Reifepotenzial dank des extremen Holzausbaus) Alkoholgehalt: 13,5 % vol. Flascheninhalt: 0,75 Liter Allergenhinweis: Enthält Sulfite edlem Leder und feinen Gewürzanklängen. Am Gaumen erleben Sie den Tempranillo vollmundig und perfekt strukturiert mit cremigen Tanninen, einer sanften Textur und einem langanhaltenden Finale. Die außergewöhnlich lange Reifezeit im Holz verleiht diesem trockenen Spitzenwein seine faszinierende Tiefe und Komplexität. Das renommierte Weingut Dornier steht am Stellenbosch Mountain für kompromisslose Terroir-Präzision und handwerkliche Perfektion. Nach der alkoholischen Gärung folgte der biologische Säureabbau in französischen Eichenfässern, davon zur Hälfte in neuem Holz. Insgesamt reifte der Wein stolze 38 Monate im Barrique, bevor er auf die Flasche gezogen wurde. Dieser kraftvolle Reserve-Rotwein eignet sich hervorragend als Begleiter zu cremigem Risotto, feinen Pasteten, klassischen Schmorgerichten, Wild sowie zu langsam gegartem, zartem Fleisch (Slow Cooking). Technische Daten & Produktdetails Rebsorte: 100% Tempranillo Weinstil: Trocken, hochkomplex, vollmundig, intensiv würzig und extrem lagerfähig Herkunft/Region: Stellenbosch Mountain, Stellenbosch, Südafrika (WO) Weingut: Dornier Wines Limitierung: Streng limitierte Kleinstauflage (Small Batch von nur 13 Fässern) Ausbau: Biologischer Säureabbau (Malolaktik) und spektakuläre 38 Monate Reifezeit in französischen Barriques (50 % neue Eiche) Aromen: Melasse, edles Leder, dunkle Beeren, feine Backgewürze, noble Holzwürze Serviertemperatur: 16?18 °C Optimale Trinkreife: Jetzt bis mindestens 2036+ (monumentales Reifepotenzial dank des extremen Holzausbaus) Alkoholgehalt: 13,5 % vol. Flascheninhalt: 0,75 Liter Allergenhinweis: Enthält Sulfite18,95 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Welche Bank Saturn Finanzierung?
Welche Bank bietet die Finanzierung für Saturn an? Gibt es spezielle Konditionen oder Angebote für die Finanzierung von Elektronikprodukten bei Saturn? Ist die Finanzierung bei Saturn nur online oder auch vor Ort in den Filialen möglich? Gibt es eine Mindestsumme, die für die Finanzierung bei Saturn erforderlich ist? Gibt es zusätzliche Gebühren oder Zinsen, die bei der Finanzierung von Saturn-Produkten anfallen? **
-
Was braucht die Bank beim Hauskauf?
Was braucht die Bank beim Hauskauf? Die Bank benötigt in der Regel Informationen über das Einkommen und die finanzielle Situation des Käufers, um die Kreditwürdigkeit zu prüfen. Zudem wird eine Schätzung des Immobilienwerts und eine Bewertung des Zustands des Hauses benötigt. Auch die Höhe des Eigenkapitals, das der Käufer einbringen kann, spielt eine wichtige Rolle bei der Kreditvergabe. Darüber hinaus werden oft auch Unterlagen wie der Kaufvertrag, Grundbuchauszüge und Baupläne benötigt, um den Hauskauf abzuwickeln. **
-
Wann überweist die Bank beim Hauskauf?
Die Bank überweist das Darlehen in der Regel direkt an den Verkäufer oder an den Notar, sobald alle Verträge unterzeichnet und alle erforderlichen Unterlagen eingereicht wurden. Dies geschieht meistens am Tag der Beurkundung des Kaufvertrags. Es kann jedoch auch vorkommen, dass die Bank das Geld erst nach Prüfung aller Dokumente und Sicherheiten überweist, was zu Verzögerungen führen kann. Es ist wichtig, dass alle Parteien frühzeitig alle erforderlichen Unterlagen einreichen, um einen reibungslosen Ablauf zu gewährleisten. Es empfiehlt sich, vorab mit der Bank und dem Notar zu klären, wann genau die Überweisung erfolgen wird, um eventuelle Missverständnisse zu vermeiden. **
-
Wann zahlt die Bank beim Hauskauf?
Die Bank zahlt beim Hauskauf in der Regel den größten Teil des Kaufpreises, indem sie dem Käufer ein Darlehen gewährt. Dieses Darlehen muss dann in der Regel über einen längeren Zeitraum zurückgezahlt werden. Die Bank prüft vor der Kreditvergabe die Bonität des Käufers und verlangt oft eine Eigenkapitalquote, um das Risiko zu minimieren. Erst nach Abschluss des Kaufvertrags und Erfüllung aller Bedingungen seitens des Käufers zahlt die Bank das Darlehen aus. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.