Domain ihre-eigenheim-finanzierung.de kaufen?
Wir ziehen mit dem Projekt
ihre-eigenheim-finanzierung.de um.
Sind Sie am Kauf der Domain
ihre-eigenheim-finanzierung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ihre-eigenheim-finanzierung.de kaufen?
Kann man einen Leasingvertrag in eine Finanzierung umwandeln?
Ja, es ist möglich, einen Leasingvertrag in eine Finanzierung umzuwandeln. Dies wird oft als Lease-Buyout bezeichnet, bei dem der Leasingnehmer die Möglichkeit hat, das Fahrzeug am Ende der Leasinglaufzeit zu einem vorher vereinbarten Preis zu kaufen. Dieser Preis wird als Restwert bezeichnet. Der Leasingnehmer kann sich entscheiden, das Fahrzeug entweder durch eine Barzahlung oder eine Finanzierung zu erwerben. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen und gegebenenfalls mit dem Leasingunternehmen zu verhandeln, um die beste Option für die Umwandlung des Leasingvertrags in eine Finanzierung zu finden. **
Was ist ein Leasingvertrag?
Ein Leasingvertrag ist ein Vertrag zwischen einem Leasinggeber und einem Leasingnehmer, bei dem der Leasingnehmer das Recht erhält, ein bestimmtes Gut für einen festgelegten Zeitraum zu nutzen. Der Leasingnehmer zahlt dafür regelmäßige Leasingraten an den Leasinggeber. Am Ende der Vertragslaufzeit kann der Leasingnehmer das Gut entweder zurückgeben, gegen ein neues austauschen oder zu einem vorher festgelegten Preis kaufen. **


Ähnliche Suchbegriffe für Leasingvertrag
Top-Angebote
Produkte zum Begriff Leasingvertrag:
-
Finanzierung mit Eigenkapital. Vom Familienunternehmen zum DAX Wert, Taschenbuch von Jonas Meister, GRIN, 978-3-656-86119-5Finanzierung Mit Eigenkapital. Vom Familienunternehmen Zum Dax Wert, Taschenbuch Von Jonas Meister, Grin, 978-3-656-86119-5, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
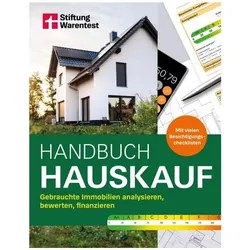
Zink, Ulrich: Handbuch HauskaufHandbuch Hauskauf , Gebrauchte Immobilien analysieren, bewerten, finanzieren. Mit vielen Besichtigungschecklisten , Lüfterkupplungen > Motorkühlung , Auflage: 2., aktualisierte Auflage, Erscheinungsjahr: 20220412, Produktform: Leinen, Autoren: Zink, Ulrich, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte Auflage, Seitenzahl/Blattzahl: 240, Abbildungen: mit farbige Abbildungen und Checklisten, Keyword: Haus kaufen; analyse; bebauungsplan; eigenkapital; energiebilanz; energieeffizienz; fachwissen; flächennutzungsplan; haus erben; kaufverhandlung; konstruktion; material; mehrfamilienhaus; planung; smart home; wohnung kaufen; wohnungseigentum; zeitpläne, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Haus: Wartung und Instandhaltung, Thema: Orientieren, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Grundeigentum und Immobilien, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 254, Breite: 202, Höhe: 24, Gewicht: 902, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: 2210222, Vorgänger EAN: 9783747102343, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 224770639,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzierung junger Unternehmen mit Hilfe von Eigenkapital privater Investoren. Die Bedeutung von Business Angels, Taschenbuch von Marie Bergmair,Finanzierung Junger Unternehmen Mit Hilfe Von Eigenkapital Privater Investoren. Die Bedeutung Von Business Angels, Taschenbuch Von Marie Bergmair, Grin, 978-3-346-70334-7, Seitenanzahl: 2417,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Hauskauf, Ratgeber von Ulrich Zink, Thomas WeyrauchEin gebrauchtes Haus kaufen – aber richtig: Dieses umfassende Handbuch begleitet durch alle Phasen des Hauskaufs, von der Objektsuche über die detaillierte Gebäudeanalyse und den Finanzierungsplan bis hin zum rechtlich sicheren Kaufvertrag. Worauf muss ich bei der Wahl meines Traumhauses achten? Wie entdecke ich verborgene Schwächen bei einer Immobilie? Und wie schöpfe ich alle Fördermöglichkeiten optimal aus? Dieses Handbuch liefert die Antworten. Checklisten helfen bei der Erstbesichtigung und der systematischen Gebäudediagnose, eine umfassende Vermögensanalyse führt zu einem soliden Finanzierungsplan – inklusive Fördermöglichkeiten über die KfW oder über die Bundesländer und Kommunen. Auch Modernisierung und Sanierung kommen nicht zu kurz: Ein konkreter Massnahmenplan, ökologische Aspekte des Bauens und eine ausführliche Leistungsbeschreibung sorgen für eine detaillierte Kostenplanung. Erfolgreich realisierte Praxisbeispiele runden das Handbuch ab und geben wertvolle Anregungen.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann beginnt der Leasingvertrag?
Der Leasingvertrag beginnt in der Regel, sobald alle Vertragsbedingungen von beiden Parteien unterzeichnet wurden. Dies beinhaltet die Festlegung der Leasingdauer, der monatlichen Zahlungen, des Restwerts des Fahrzeugs und anderer relevanter Bedingungen. Es ist wichtig, dass beide Parteien den Vertrag sorgfältig prüfen und verstehen, bevor sie ihn unterzeichnen. Sobald der Vertrag unterschrieben ist, tritt er in Kraft und die Leasingvereinbarung beginnt. Es ist ratsam, den genauen Startzeitpunkt des Leasingvertrags im Vertrag festzuhalten, um Missverständnisse zu vermeiden. **
-
Wann endet ein Leasingvertrag?
Ein Leasingvertrag endet in der Regel mit Ablauf der vereinbarten Vertragslaufzeit. Diese kann je nach Vereinbarung zwischen 12 und 60 Monaten liegen. Alternativ kann ein Leasingvertrag auch vorzeitig beendet werden, wenn beide Vertragsparteien dies vereinbaren. In diesem Fall können jedoch zusätzliche Gebühren oder Kosten anfallen. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Leasingvertrag endet. **
-
Wann beginnt ein Leasingvertrag?
Ein Leasingvertrag beginnt in der Regel, wenn beide Parteien - der Leasinggeber und der Leasingnehmer - den Vertrag unterzeichnet haben. Dabei werden die genauen Konditionen, Laufzeit und Zahlungen festgelegt. Der Beginn des Vertrags kann auch von der Lieferung des geleasten Gegenstands abhängen, wenn dies im Vertrag vereinbart ist. Es ist wichtig, dass alle Bedingungen des Vertrags sorgfältig geprüft und verstanden werden, bevor er unterzeichnet wird. Erst nachdem alle Formalitäten erledigt sind, tritt der Leasingvertrag in Kraft. **
-
Was sind die rechtlichen Unterschiede zwischen einem operativen Leasingvertrag und einem finanziellen Leasingvertrag?
Operatives Leasing ist ähnlich wie Miete, der Vermieter behält das Eigentum am Vermögenswert. Finanzielles Leasing ist wie ein Kredit, der Mieter wird am Ende der Laufzeit Eigentümer des Vermögenswerts. Im finanziellen Leasing hat der Mieter normalerweise eine Kaufoption am Ende der Laufzeit. **

Was sind die grundlegenden Unterschiede zwischen einem operativen Leasingvertrag und einem finanziellen Leasingvertrag?
Operatives Leasing beinhaltet eine kurzfristige Mietvereinbarung, bei der das Leasingunternehmen das Eigentum behält und für Wartung und Reparaturen verantwortlich ist. Finanzielles Leasing hingegen ist langfristig und der Leasingnehmer trägt die Verantwortung für Wartung und Reparaturen, mit der Option, das Vermögenswert am Ende des Vertrags zu erwerben. Operatives Leasing eignet sich für kurzfristige Bedürfnisse, während finanzielles Leasing für langfristige Investitionen geeignet ist. **
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
Top-Angebote
Produkte zum Begriff Leasingvertrag:
-
Die Finanzierung einer Immobilie - Realkredit/Hypothekendarlehen, Taschenbuch von Marco Thomas, GRIN, 978-3-346-61080-5Die Finanzierung Einer Immobilie - Realkredit/hypothekendarlehen, Taschenbuch Von Marco Thomas, Grin, 978-3-346-61080-5, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzierung mit Eigenkapital. Vom Familienunternehmen zum DAX Wert, Taschenbuch von Jonas Meister, GRIN, 978-3-656-86119-5Finanzierung Mit Eigenkapital. Vom Familienunternehmen Zum Dax Wert, Taschenbuch Von Jonas Meister, Grin, 978-3-656-86119-5, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zink, Ulrich: Handbuch HauskaufHandbuch Hauskauf , Gebrauchte Immobilien analysieren, bewerten, finanzieren. Mit vielen Besichtigungschecklisten , Lüfterkupplungen > Motorkühlung , Auflage: 2., aktualisierte Auflage, Erscheinungsjahr: 20220412, Produktform: Leinen, Autoren: Zink, Ulrich, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte Auflage, Seitenzahl/Blattzahl: 240, Abbildungen: mit farbige Abbildungen und Checklisten, Keyword: Haus kaufen; analyse; bebauungsplan; eigenkapital; energiebilanz; energieeffizienz; fachwissen; flächennutzungsplan; haus erben; kaufverhandlung; konstruktion; material; mehrfamilienhaus; planung; smart home; wohnung kaufen; wohnungseigentum; zeitpläne, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Haus: Wartung und Instandhaltung, Thema: Orientieren, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Grundeigentum und Immobilien, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 254, Breite: 202, Höhe: 24, Gewicht: 902, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: 2210222, Vorgänger EAN: 9783747102343, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 224770639,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann man einen Leasingvertrag in eine Finanzierung umwandeln?
Ja, es ist möglich, einen Leasingvertrag in eine Finanzierung umzuwandeln. Dies wird oft als Lease-Buyout bezeichnet, bei dem der Leasingnehmer die Möglichkeit hat, das Fahrzeug am Ende der Leasinglaufzeit zu einem vorher vereinbarten Preis zu kaufen. Dieser Preis wird als Restwert bezeichnet. Der Leasingnehmer kann sich entscheiden, das Fahrzeug entweder durch eine Barzahlung oder eine Finanzierung zu erwerben. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen und gegebenenfalls mit dem Leasingunternehmen zu verhandeln, um die beste Option für die Umwandlung des Leasingvertrags in eine Finanzierung zu finden. **
-
Was ist ein Leasingvertrag?
Ein Leasingvertrag ist ein Vertrag zwischen einem Leasinggeber und einem Leasingnehmer, bei dem der Leasingnehmer das Recht erhält, ein bestimmtes Gut für einen festgelegten Zeitraum zu nutzen. Der Leasingnehmer zahlt dafür regelmäßige Leasingraten an den Leasinggeber. Am Ende der Vertragslaufzeit kann der Leasingnehmer das Gut entweder zurückgeben, gegen ein neues austauschen oder zu einem vorher festgelegten Preis kaufen. **
-
Wann beginnt der Leasingvertrag?
Der Leasingvertrag beginnt in der Regel, sobald alle Vertragsbedingungen von beiden Parteien unterzeichnet wurden. Dies beinhaltet die Festlegung der Leasingdauer, der monatlichen Zahlungen, des Restwerts des Fahrzeugs und anderer relevanter Bedingungen. Es ist wichtig, dass beide Parteien den Vertrag sorgfältig prüfen und verstehen, bevor sie ihn unterzeichnen. Sobald der Vertrag unterschrieben ist, tritt er in Kraft und die Leasingvereinbarung beginnt. Es ist ratsam, den genauen Startzeitpunkt des Leasingvertrags im Vertrag festzuhalten, um Missverständnisse zu vermeiden. **
-
Wann endet ein Leasingvertrag?
Ein Leasingvertrag endet in der Regel mit Ablauf der vereinbarten Vertragslaufzeit. Diese kann je nach Vereinbarung zwischen 12 und 60 Monaten liegen. Alternativ kann ein Leasingvertrag auch vorzeitig beendet werden, wenn beide Vertragsparteien dies vereinbaren. In diesem Fall können jedoch zusätzliche Gebühren oder Kosten anfallen. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Leasingvertrag endet. **
Ähnliche Suchbegriffe für Leasingvertrag
-
Finanzierung junger Unternehmen mit Hilfe von Eigenkapital privater Investoren. Die Bedeutung von Business Angels, Taschenbuch von Marie Bergmair,Finanzierung Junger Unternehmen Mit Hilfe Von Eigenkapital Privater Investoren. Die Bedeutung Von Business Angels, Taschenbuch Von Marie Bergmair, Grin, 978-3-346-70334-7, Seitenanzahl: 2417,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Hauskauf, Ratgeber von Ulrich Zink, Thomas WeyrauchEin gebrauchtes Haus kaufen – aber richtig: Dieses umfassende Handbuch begleitet durch alle Phasen des Hauskaufs, von der Objektsuche über die detaillierte Gebäudeanalyse und den Finanzierungsplan bis hin zum rechtlich sicheren Kaufvertrag. Worauf muss ich bei der Wahl meines Traumhauses achten? Wie entdecke ich verborgene Schwächen bei einer Immobilie? Und wie schöpfe ich alle Fördermöglichkeiten optimal aus? Dieses Handbuch liefert die Antworten. Checklisten helfen bei der Erstbesichtigung und der systematischen Gebäudediagnose, eine umfassende Vermögensanalyse führt zu einem soliden Finanzierungsplan – inklusive Fördermöglichkeiten über die KfW oder über die Bundesländer und Kommunen. Auch Modernisierung und Sanierung kommen nicht zu kurz: Ein konkreter Massnahmenplan, ökologische Aspekte des Bauens und eine ausführliche Leistungsbeschreibung sorgen für eine detaillierte Kostenplanung. Erfolgreich realisierte Praxisbeispiele runden das Handbuch ab und geben wertvolle Anregungen.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Analyse der bankaufsichtlichen Vorschriften zu Eigenkapital und Liquidität im Hinblick auf ihre Wirkung als Instrumente der Financial Repression,Analyse Der Bankaufsichtlichen Vorschriften Zu Eigenkapital Und Liquidität Im Hinblick Auf Ihre Wirkung Als Instrumente Der Financial Repression, Taschenbuch Von Andreas Münz, Grin, 978-3-346-45897-1, Seitenanzahl: 10447,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann beginnt ein Leasingvertrag?
Ein Leasingvertrag beginnt in der Regel, wenn beide Parteien - der Leasinggeber und der Leasingnehmer - den Vertrag unterzeichnet haben. Dabei werden die genauen Konditionen, Laufzeit und Zahlungen festgelegt. Der Beginn des Vertrags kann auch von der Lieferung des geleasten Gegenstands abhängen, wenn dies im Vertrag vereinbart ist. Es ist wichtig, dass alle Bedingungen des Vertrags sorgfältig geprüft und verstanden werden, bevor er unterzeichnet wird. Erst nachdem alle Formalitäten erledigt sind, tritt der Leasingvertrag in Kraft. **
-
Was sind die rechtlichen Unterschiede zwischen einem operativen Leasingvertrag und einem finanziellen Leasingvertrag?
Operatives Leasing ist ähnlich wie Miete, der Vermieter behält das Eigentum am Vermögenswert. Finanzielles Leasing ist wie ein Kredit, der Mieter wird am Ende der Laufzeit Eigentümer des Vermögenswerts. Im finanziellen Leasing hat der Mieter normalerweise eine Kaufoption am Ende der Laufzeit. **
-
Was sind die grundlegenden Unterschiede zwischen einem operativen Leasingvertrag und einem finanziellen Leasingvertrag?
Operatives Leasing beinhaltet eine kurzfristige Mietvereinbarung, bei der das Leasingunternehmen das Eigentum behält und für Wartung und Reparaturen verantwortlich ist. Finanzielles Leasing hingegen ist langfristig und der Leasingnehmer trägt die Verantwortung für Wartung und Reparaturen, mit der Option, das Vermögenswert am Ende des Vertrags zu erwerben. Operatives Leasing eignet sich für kurzfristige Bedürfnisse, während finanzielles Leasing für langfristige Investitionen geeignet ist. **
-
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.